インボイスの2割特例は2026年分が最後 ─ 次に何を選ぶか
2割特例は令和8年分(2026年分)の確定申告が最後です。令和9年分からは個人事業者だけが使える3割特例に替わります。いつ何が変わるか、自分はどれを選ぶかを国税庁の資料で整理しました。
インボイス制度をきっかけに課税事業者になった方の多くが使っている「2割特例」が、区切りを迎えます。使えるのは令和8年分(2026年分)の確定申告までです。
この記事では、何がいつ変わるのか、次に何を選ぶのかを、国税庁の資料で確認できる範囲だけで整理します。
全体の流れ
2割特例はいつまで使えるか
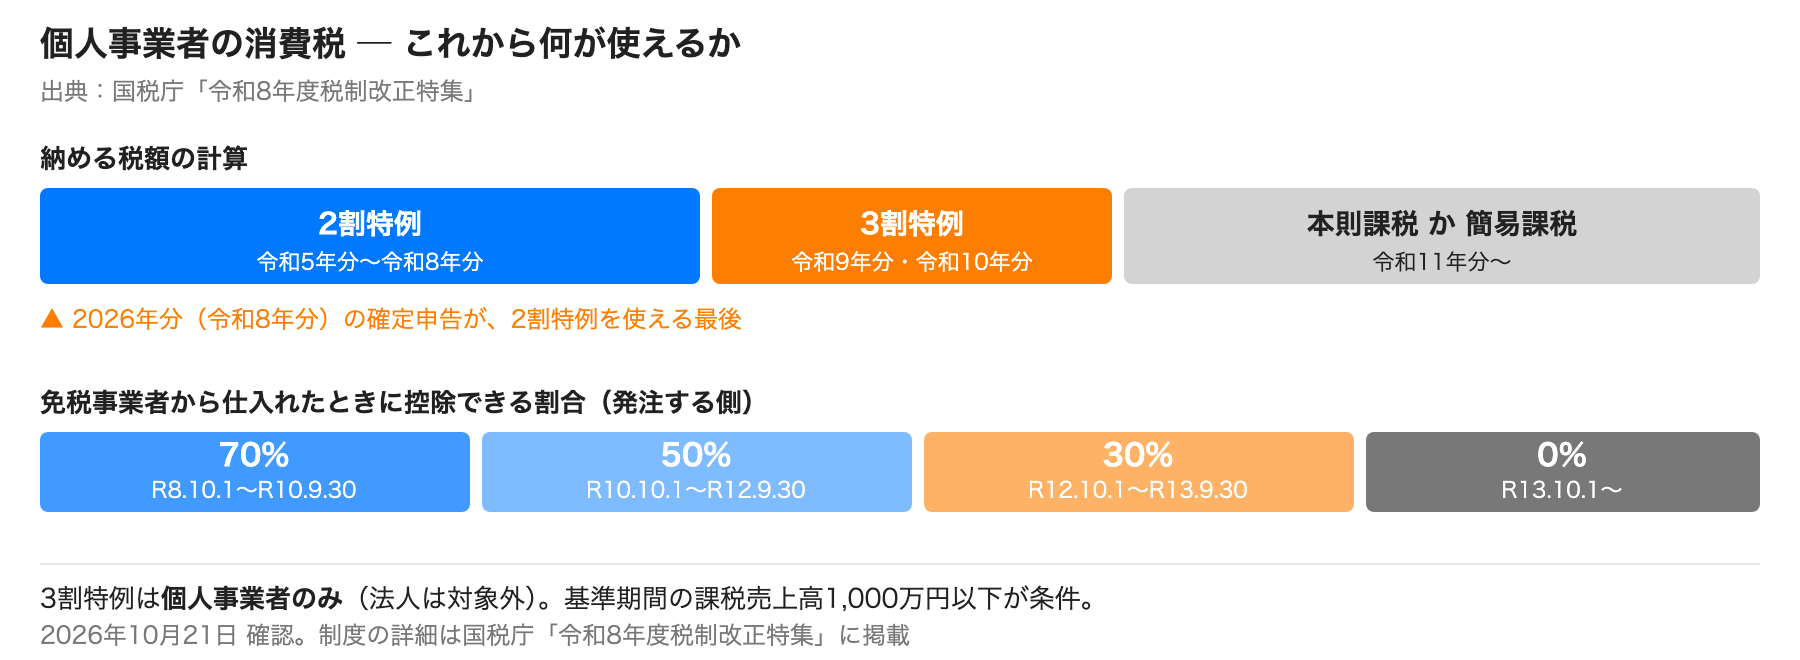
2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)は、令和5年10月1日から令和8年9月30日までの日が属する各課税期間に適用できます。
個人事業者の課税期間は暦年(1月1日〜12月31日)です。令和8年9月30日は令和8年の課税期間に含まれるため、令和8年分(2026年分)がこの特例を使う最後の年になります。申告するのは2027年の春です。
「2026年9月30日で急に使えなくなる」わけではありません。2026年10月以降の売上も、2026年分の申告では2割特例の対象です。
令和9年分からは3割特例
2割特例の後継として、3割特例が設けられました。売上にかかる消費税額の3割を納める計算です。
| 項目 | 2割特例 | 3割特例 |
|---|---|---|
| 対象の年分 | 令和5年分〜令和8年分 | 令和9年分・令和10年分 |
| 納める税額 | 売上の消費税額 × 20% | 売上の消費税額 × 30% |
| 対象者 | インボイスを機に課税事業者になった方 | 個人事業者のみ(法人は対象外) |
| 売上の条件 | 基準期間の課税売上高1,000万円以下 | 基準期間の課税売上高1,000万円以下 |
法人が対象外である点が、2割特例との大きな違いです。法人化を検討している方は、この点も判断材料になります。
令和11年分(2029年分)以降は、本則課税か簡易課税のどちらかになります。
発注する側にも変化があります
免税事業者から仕入れたときに控除できる割合も、段階的に下がります。協力会社やフリーランスへ発注している側に関係する話です。
| 期間 | 控除できる割合 |
|---|---|
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以降 | 0%(控除できない) |
令和8年10月1日に80%から70%へ下がっています。発注側から見ると、免税事業者との取引で負担する分が増えます。取引条件の見直しを持ちかけられることがあるかもしれません。
自分はどれを選ぶか
令和9年分からの選択肢は、3割特例・簡易課税・本則課税の3つです。どれが有利かは、経費にかかる消費税がどれだけあるかで変わります。
| 選択肢 | 向いている状況 | 手間 |
|---|---|---|
| 3割特例 | 経費が少ない。売上の把握だけで計算できる | 最も軽い |
| 簡易課税 | 業種区分のみなし仕入率が自分の実態より高い | 軽い。事前の届出が要る |
| 本則課税 | 設備投資や外注費が多く、仕入税額控除が大きい | 重い。インボイスの保存が要る |
判断には自分の数字が要ります。2026年分の申告書を作るときに、経費にかかった消費税額を集計しておくと、令和9年分の選択を数字で決められます。申告の作業のついでにやっておくのが、いちばん手間が少なく済みます。
簡易課税を選ぶ場合は、適用を受けたい課税期間の開始日の前日までに届出が必要です。令和9年分から適用するなら、令和8年12月31日までに提出することになります。期限が申告より先に来る点に注意してください。
まとめ
- 2割特例が使えるのは令和8年分(2026年分)の確定申告まで
- 令和9年分・令和10年分は3割特例。ただし個人事業者のみで法人は対象外
- 令和11年分以降は本則課税か簡易課税
- 免税事業者からの仕入れの控除は、令和8年10月から70%に下がった
- 2026年分の申告のときに経費の消費税額を集計しておくと、次の選択を数字で決められる
- 簡易課税を選ぶなら、届出の期限は令和8年12月31日
出典:国税庁「令和8年度税制改正特集」(https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm)、国税庁「2割特例の概要」(https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm)。いずれも2026年10月21日に確認。